この記事では、国民年金法における次の制度を解説しています。
- 産前産後期間の保険料免除
- 育児期間の保険料免除
記事中の略語は、それぞれ次の意味で使用しています。
- 法 ⇒ 国民年金法
- 令 ⇒ 国民年金法施行令
- 則 ⇒ 国民年金法施行規則
- 昭和60年改正法 ⇒ 昭和60年5月1日法律34号
- 平成6年改正法 ⇒ 平成6年11月9日法律95号
- 平成16年改正法 ⇒ 平成16年6月11日法律104号
- 平成26年改正法 ⇒ 平成26年6月11日法律64号
- 平成28年改正法 ⇒ 平成28年12月26日法律114号
- 令和6年改正法 ⇒ 令和6年6月12日法律47号
- 令和7年改正法 ⇒ 令和7年6月20日法律74号
- 機構 ⇒ 日本年金機構
当記事は、条文等の趣旨に反するような極端な意訳には注意しておりますが、厳密な表現と異なる部分もございます。
詳しくは免責事項をご確認ください。
目次 非表示
解説のまえに
保険料の免除に関する知識です。
すでに知っている方は飛ばしてください。
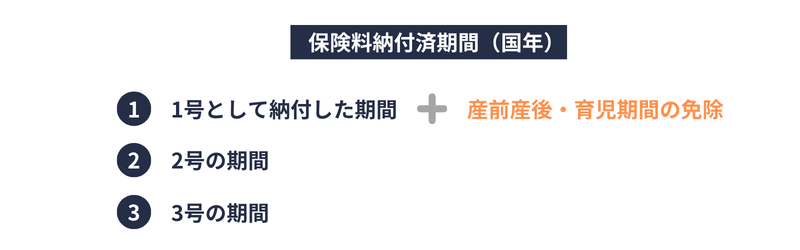
国民年金法において、「保険料納付済期間」とは、次の①〜③を合算した期間をいいます(法5条1項)
- 国民年金の第一号被保険者としての被保険者期間のうち納付された保険料(*1)に係るもの及び産前産後期間の保険料免除又は育児期間の保険料免除により納付を要しないとされた保険料に係るもの
- 国民年金の第二号被保険者としての被保険者期間(*2)
- 国民年金の第三号被保険者としての被保険者期間
(*1)滞納処分(法96条)により徴収された保険料を含む。一方で、\(\frac{3}{4}\)免除、半額免除、\(\frac{1}{4}\)免除が承認された保険料についてその残余の額が納付又は徴収されたものは除く。以下同じ。
(*2)当分の間、20歳に達した日の属する月前の期間及び60歳に達した日の属する月以後の期間に係る保険料納付済期間は、老齢基礎年金の支給要件及び年金額(法26条、27条)、老齢基礎年金等の支給要件の特例(法附則9条1項)、老齢基礎年金の支給の繰上げ(法附則9条の2第1項、9条の2の2第1項)の適用については、保険料納付済期間に算入せず、老齢基礎年金等の支給要件の特例(法附則9条1項)の適用については、合算対象期間に算入する(昭和60年改正法附則8条4項)
これから解説する「産前産後期間の保険料免除」「育児期間の保険料免除」は、いずれも保険料納付済期間に含まれます。
(つまり、「現在」としては保険料の支払が免除となり、「将来」としては免除期間の年金が減額されません)
ちなみに、②及び③の期間については、政府は国民年金の保険料を徴収せず、被保険者は当該保険料を納付する必要はない(法94条の6)ため、国民年金としては保険料の免除もありません。
(②の期間における出産については、健保・厚年における育休・産休中の保険料免除の対象です)
国民年金法又はこの法律に基づく命令に規定する期間の計算については、この法律に別段の規定がある場合を除くほか、民法の期間に関する規定が準用されます(法103条)
「民法」は社労士試験の試験科目に直接は含まれません。とはいえ、労働社会保険の分野では期間の計算を避けられないため、次の規定は覚えておいてください。
- 週、月又は年によって期間を定めたときは、その期間は、暦に従って計算する(民法143条1項)
- 週、月又は年の初めから期間を起算しないときは、その期間は、最後の週、月又は年においてその起算日に応当する日の前日に満了する。ただし、月又は年によって期間を定めた場合において、最後の月に応当する日がないときは、その月の末日に満了する(民法143条2項)
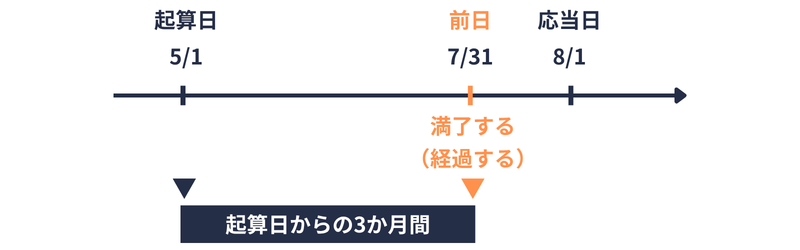
例えば、「令和9年5月1日から起算して3か月を経過した日」を計算する場合は、令和9年8月1日が「起算日に応答する日」です。
(応当日とは、月単位の計算であれば「毎月の同日」、年単位の計算であれば「毎年の同日」を意味します)
「令和9年5月1日から起算した3か月」は、「起算日に応答する日」の前日、つまり令和9年7月31日に満了します。この「満了する日」が「令和9年5月1日から起算して3か月を経過する日」です。
「満了する日(経過する日)」の翌日は「満了した日(経過した日)」となるため、「令和9年5月1日から起算して3か月を経過した日」は、令和9年8月1日となります。
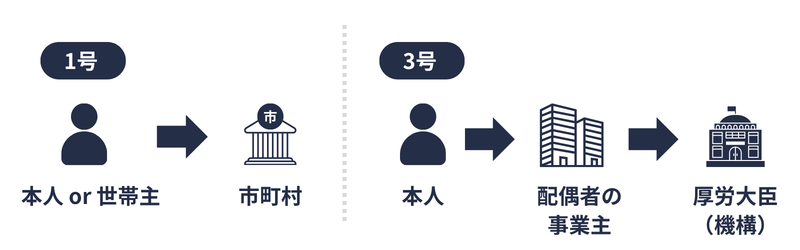
- 被保険者は一定の事項について、第一号被保険者は市町村長に、第三号被保険者は厚生労働大臣に届け出なければならない(同旨 法12条1項、5項、105条1項、2項、附則7条の4)
- 被保険者の属する世帯の世帯主は、第一号被保険者に代って、①の届出をすることができる(法12条2項)
第二号被保険者については、国民年金法における届出義務を定めた規定(法12条、105条)は適用されません(法附則7条の4)
第三号被保険者については、届出義務そのものは(配偶者である第二号被保険者でなく)自身にあります。ただし、配偶者(第二号被保険者)の事業主(又は各共済)を経由して届け出ます(法12条6項、105条2項)
産前産後期間の保険料免除
ここからは、産前産後期間の保険料免除を解説します。
「出産」とは妊娠85日(4か月)以上の分娩をいい、早産、死産、流産及び人工妊娠中絶を含みます(平成30年12月6日年管管発1206第1号)
産前産後期間の保険料免除は、平成31年4月以降の保険料を対象とする制度です(平成28年改正法附則4条)
(条文はタブ(解説|条文)を切り替えると確認できます)
- 被保険者は、「出産の予定日」の属する月(以下、出産予定月)の前月(多胎妊娠の場合は、3か月前)から出産予定月の翌々月までの期間に係る保険料は、納付を要しない。
- 上記の「出産の予定日」は、産前産後期間の保険料免除の届出を行う前に出産した場合は、「出産の日」とする(則73条の6)。以下同じ。
国民年金法
第八十八条の二
被保険者は、出産の予定日(厚生労働省令で定める場合にあっては、出産の日。次条第一項、第百六条第一項及び第百八条第二項において「出産予定日」という。)の属する月(以下この条において「出産予定月」という。)の前月(多胎妊娠の場合においては、三月前)から出産予定月の翌々月までの期間に係る保険料は、納付することを要しない。
国民年金法施行規則
第七十三条の六
法第八十八条の二に規定する厚生労働省令で定める場合は、次条第一項の規定による届出を行う前に出産した場合とする。
第七十三条の七
1 第一号被保険者は、法第八十八条の二の規定により保険料を納付することを要しないこととされる場合には、次に掲げる事項を記載した届書を市町村長に提出しなければならない。ただし、当該第一号被保険者が第七十三条の九第一項の届書に同条第二項各号に掲げる書類を添えて市町村長に提出し、かつ、当該第一号被保険者が法第八十八条の二の規定に該当したことを厚生労働大臣が確認できるときは、この限りでない。
一 氏名、生年月日及び住所
二 出産の予定日(出産後に届出を行う場合にあっては、出産の日。次項第一号において同じ。)
三 単胎妊娠又は多胎妊娠の別
四 個人番号又は基礎年金番号
2 前項の届書には、次に掲げる書類を添えなければならない。
一 出産の予定日を明らかにすることができる書類
二 多胎妊娠の場合にあっては、その旨を明らかにすることができる書類
三 出産後に前項の規定による届出を行う場合にあっては、出産の年月日を明らかにすることができる書類
四 前項の規定により同項の届書に基礎年金番号を記載する者にあっては、基礎年金番号通知書その他の基礎年金番号を明らかにすることができる書類
4 第一項の規定による届出は、出産の予定日の六月前から行うことができる。
出産の予定日(以下、出産予定日)の定義は、後ほど解説する「育児期間の保険料免除」において同じです。
(出産の日とする条件も同じです)
ちなみに、産前産後期間の保険料免除に「所得要件」はありません。
なお、規定には「被保険者は、出産…」とありますが、例えば、夫婦ともに国民年金の第一号被保険者であっても、免除の対象者は、出産した(する)被保険者となります。
(出産した(する)被保険者であれば、婚姻は要件ではありません)
(夫については「育児期間の保険料免除」の対象となります)
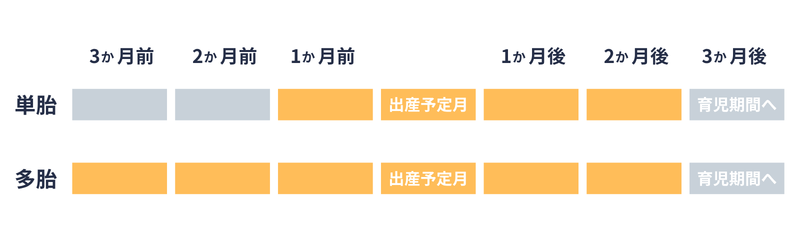
産前産後期間として保険料が免除されるのは、出産予定月の前月(多胎妊娠の場合においては、3か月前)から出産予定月の翌々月までの期間です。
具体的には下記になります。
- 単胎の場合(4か月分)
出産予定月の前月、出産予定月、出産予定月の翌月、出産予定月の翌々月 - 多胎の場合(6か月分)
出産予定月の3か月前の月、出産予定月の2か月前の月、出産予定月の前月、出産予定月、出産予定月の翌月、出産予定月の翌々月
- 第一号被保険者は、産前産後期間の保険料免除を受けるためには、届書を市町村長(特別区は、区長。以下同じ)に提出する必要があります(則73条の7第1項本文)
- ただし、育児期間の保険料免除の届書を市町村長に提出した場合において、産前産後期間の保険料免除に該当したことを厚生労働大臣が確認できるときは、産前産後期間の保険料免除の届書は提出を省略できます(則73条の7第1項ただし書)
- 産前産後期間の保険料免除の届出は、出産予定日の6か月前から行えます(則73条の7第3項)
(②における厚生労働大臣の確認の権限に係る事務は、機構に委任されています)
(②における「確認」は、マイナンバーを用いた情報連携による確認という趣旨です)
②の趣旨としては、「育児期間の保険料免除」のタイミングに合わせて「産前産後期間の保険料免除」の届出をする場合は、育児期間の保険料免除の届出のみで足りることを意味します。
ちなみに、育児期間の保険料免除の届出(後述)についても②と同旨の取扱いがあるため、「産前産後期間の保険料免除」の届出をした場合には、基本的には「育児期間の保険料免除」の届出は不要となります。
添付書類
(実務につきましては、添付の要否を含めてご確認ください)
産前産後期間の保険料免除の届書には、次の書類を添える必要があります(則73条の7第2項)
- 出産予定日を明らかにできる書類
- 多胎妊娠の場合は、その旨を明らかにできる書類
- 出産後に届出を行う場合は、出産の年月日を明らかにできる書類
- 届書に基礎年金番号を記載する者は、基礎年金番号通知書その他の基礎年金番号を明らかにできる書類
出産前の届出
- 出産前に産前産後期間の保険料免除の届出をして、出産予定月と実際の出産日の属する月が乖離した場合でも、原則として免除期間は変更されません(平成30年12月6日年管管発1206第1号)
- ただし、出産予定日を基準とした免除期間よりも出産日を基準とした免除期間が長い場合や、出産前に単胎で届出をした後に多胎であると判明した場合には、免除期間の変更の届出が可能です(前掲通達)
①としては、例えば、令和8年9月30日に出産予定の人(多胎ではない)が、出産予定日から前の6か月以内(つまり出産する前)に産前産後期間の保険料免除の届出をしたとしましょう。この場合、実際の出産が令和8年10月1日以降になったとしても、出産予定月(又は出産日の属する月)を基準とする前月、当月、翌月、翌々月は「4か月」で変わりません。そのため、免除期間は変更されません。
②としては、例えば、令和8年10月1日に出産予定の人(多胎ではない)が、出産予定日から6か月以内に産前産後期間の保険料免除の届出をしたとしましょう。この場合、実際の出産が令和8年9月30日となり、更に令和8年11月1日から国民年金の第三号被保険者となったときは、出産予定日を基準とする免除は9月、10月の「2か月」となり(11月以降は3号)、出産日を基準とすると8月、9月、10月の「3か月」となります。そのため、免除期間の変更が認められます。
(②における単胎から多胎のケースは省略します)
納付期限から2年経過後の届出
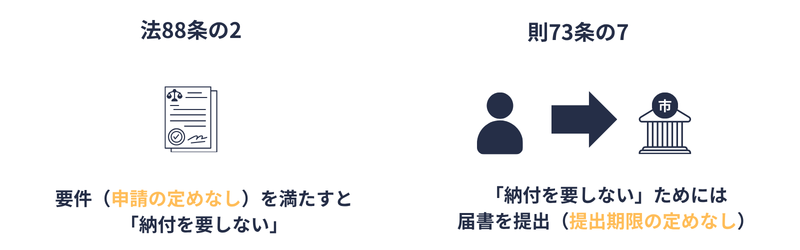
産前産後期間の保険料免除の「届出」には期限は設けられていないため、納付期限から2年を経過したとき以降に当該届出を行った場合でも、産前産後免除期間に係る保険料は免除されます(平成30年12月6日年管管発1206第1号)
考え方としては、次のようになります。
- 申請免除(全額、\(\frac{3}{4}\)、半額、\(\frac{1}{4}\))、学生納付特例、納付猶予については、各免除制度の規定に該当する者から申請があったときに(はじめて)保険料免除の対象となります(法90条、90条の2、90条の3、平成16年改正法附則19条、平成26年改正法附則14条)
- 一方、産前産後期間の保険料免除、育児期間の保険料免除については、施行規則に基づく届書の提出という手続きはあるものの、保険料免除の対象となる要件に「申請があったときは」とは規定されていません。
- そのため、産前産後期間の保険料免除、育児期間の保険料免除については、各規定の要件を満たした時点で(法律上当然に)保険料免除の対象となります。保険料免除の対象となった後は、市町村長に届書を提出するだけです。
(①に列記した各免除制度については、保険料の徴収権が消滅する前に申請する必要があります)
ちなみに、「産前産後期間の保険料免除」および「育児期間の保険料免除」は、法定免除より優先されます(同旨 法89条1項柱書)
社労士試験で出題されている取扱い(下記タブ内の①)もあるため、補足しておきます。
詳細は下記のタブ内をご参照ください。
通達(平成30年12月6日年管管発1206第1号)により、下記の取扱いが示されています(事例の年月日は補正しています)
- 産前産後期間の保険料免除に該当している期間が、申請免除又は納付猶予の終期と重なる場合においても、翌周期の継続免除又は継続納付猶予対象者として取り扱うこと(終期をまたぐ場合も同様)。例えば、令和8年7月から令和9年6月までの継続免除承認者が、令和9年5月から令和9年8月まで産前産後期間の保険料免除に該当した場合、令和9年9月から令和10年6月分の保険料に係る継続免除審査を行うこと。
- 産前産後期間の保険料免除に該当している期間が、学生納付特例の終期と重なる場合においても、当該学生納付特例の翌周期のターンアラウンド方式(以下「TA方式」という)の申請書の送付対象者として取り扱うこと(終期をまたぐ場合も同様)。例えば、令和8年4月から令和9年3月までの期間について学生納付特例を受けている者が、令和9年2月から令和9年5月まで産前産後期間の保険料免除に該当した場合、卒業予定年月が到来していなければ、令和9年6月から令和10年3月分の保険料に係る学生納付特例を申請しうることから、TA方式の申請書の送付対象者として取り扱うこと。なお、上記に該当する者についてもそれ以外の者と同じ時期にTA方式の申請書を送付すること。
- 法定免除、申請免除、納付猶予又は学生納付特例の期間中に、産前産後期間の保険料免除に該当した場合は、産前産後期間の保険料免除の終了後に、改めて当該年度分の免除・納付の届出・申請を行うことは要しない。
- 産前産後期間の保険料免除の期間中に国民年金の第1号被保険者の資格を喪失し、再度、国民年金の第1号被保険者の資格を取得した場合においては、当該取得と同時に産前産後期間の保険料免除に該当するものとし、改めて当該免除に係る届出を行うことは要しない。
①~④いずれも実務においては疑義が想定される論点です。
とはいえ、いずれも機構の内部事務となるため、用語の解説は省略します。
(①~④が出題されても「奇問」扱いでよろしいかと…)
なお、これら以外の事務の取扱いは、下記の通達をご参照ください。
参考|厚生労働省(外部サイトへのリンク)|国民年金第1号被保険者の産前産後期間の保険料免除制度の施行に伴う事務の取扱いについて
育児期間の保険料免除
ここからは、育児期間の保険料免除(令和8年10月1日施行)の解説です。
育児期間の保険料免除は、令和8年10月以後の各月の保険料に適用されます(令和6年改正法附則10条)
(令和8年10月より前から子を養育している場合でも、令和8年10月以後における「子が1歳になる誕生日の前月まで」の期間は、育児期間の保険料免除に該当します)
「出産予定日」の定義は、産前産後期間の保険料免除の解説をご参照ください。
ポイントを整理しておきます。
- ①の被保険者は、「産前産後期間の保険料免除」の対象者(つまり子を出産した人)となるため、必然的に子の実母となります。
- ②の被保険者は、子を養育する者となるため、実父や養父母なども対象となります。
- 「子を養育しない」には「子と同居しない」が含まれるため、育児期間の保険料免除は「子との同居」が要件となります。
- 「産前産後期間の保険料免除」と「育児期間の保険料免除」とが競合する場合(第1子の育児期間中に第2子の産前が開始したケースなど)は、産前産後期間の保険料免除が優先します。
① 産前産後期間の保険料免除が適用された被保険者
「産前産後期間の保険料免除」の適用を受けた被保険者が、当該免除についての出産に係る子を養育する場合においては、当該被保険者は、出産予定日から起算して3か月を経過した日の属する月から出産予定日から起算して12か月を経過した日(*3)が属する月の前月までの期間(*4)に係る保険料は、納付を要しない(法88条の3第1項)
(*3)当該日の前日までに、下記の事由が生じたときは、当該事由が生じた日の翌日(則73条の8)
- 当該子が死亡したとき
- 当該子を養育しないこととなったとき(子と同居しないこととなったときなど)
(*4)当該子以外の子に係る「産前産後期間の保険料免除」の適用を受ける期間を除く(②における(*4)も同じ)
② ①以外の被保険者
被保険者(①の被保険者を除く)は、その子を養育することとなった日の属する月から当該子が1歳に達する日(*5)の翌日が属する月の前月までの期間(*4)に係る保険料は、納付を要しない(法88条の3第2項)
(*5)当該子が1歳に達する日の前日までに、下記の事由が生じたときは、当該事由が生じた日(法88条の3第2項、則73条の11)
- 当該子が死亡したとき
- 子が養子の場合において、離縁又は養子縁組の取消しがあったとき。
- 特別養子縁組の成立についての請求に係る家事審判事件が終了したとき(特別養子縁組の成立の審判が確定した場合を除く)又は養子縁組が成立しないまま児童福祉法27条1項3号による措置が解除されたとき。
- 被保険者が当該子を養育しないこととなったとき(子と同居しないこととなったときなど)
なお、下記の者は、②における「子」に含まれます(法88条の3第2項、則73条の10)
- 被保険者が当該被保険者との間における特別養子縁組の成立(民法817条の2)について家庭裁判所に請求した者(当該請求に係る家事審判事件が裁判所に係属している場合に限る)であって当該被保険者が現に監護するもの
- 養子縁組里親(児童福祉法6条の4第2号)である被保険者に委託されている児童
- 被保険者を養子縁組里親として委託することが適当と認められるにもかかわらず、実親等(児童福祉法27条4項)が反対したため、養子縁組里親ではなく、養育里親(児童福祉法6条の4第1号)により委託されている児童
国民年金法
第八十八条の三
1 前条の規定の適用を受けた被保険者が同条の出産に係る子を養育する場合においては、当該被保険者は、当該出産予定日から起算して三月を経過した日の属する月から当該出産予定日から起算して十二月を経過した日(当該日の前日までに、当該子が死亡したときその他当該被保険者が当該子を養育しないこととなった事由として厚生労働省令で定める事由が生じたときは、当該事由が生じた日の翌日)が属する月の前月までの期間(当該子以外の子に係る同条の規定の適用を受ける期間を除く。)に係る保険料は、納付することを要しない。
2 被保険者(前項に規定する被保険者を除く。)は、その子(民法(明治二十九年法律第八十九号)第八百十七条の二第一項の規定により被保険者が当該被保険者との間における同項に規定する特別養子縁組の成立について家庭裁判所に請求した者(当該請求に係る家事審判事件が裁判所に係属している場合に限る。)であって当該被保険者が現に監護するもの、児童福祉法(昭和二十二年法律第百六十四号)第二十七条第一項(第三号に係る部分に限る。)の規定により同法第六条の四第二号に規定する養子縁組里親である被保険者に委託されている児童及びこれらの被保険者に準ずる者として厚生労働省令で定める被保険者に厚生労働省令で定めるところにより委託されている者を含む。以下この項、第百六条第一項及び第百八条第二項において同じ。)を養育することとなった日の属する月から当該子が一歳に達する日(当該子が一歳に達する日の前日までに、当該子が死亡したときその他当該被保険者が当該子を養育しないこととなった事由として厚生労働省令で定める事由が生じたときは、当該事由が生じた日)の翌日が属する月の前月までの期間(当該子以外の子に係る前条の規定の適用を受ける期間を除く。)に係る保険料は、納付することを要しない。
3 前二項の規定により納付することを要しないものとされた保険料に相当する額については、政令で定めるところにより、子ども・子育て支援法(平成二十四年法律第六十五号)の規定により政府が徴収する子ども・子育て支援納付金により補塡するものとする。
附則第九条の二の六(保険料の免除に要する費用の財源の特例)
令和八年度から令和十年度までの間における第八十八条の三第三項の規定の適用については、同項中「子ども・子育て支援納付金」とあるのは、「子ども・子育て支援納付金及び同法第七十一条の二十六第二項に規定する子ども・子育て支援特例公債の発行収入金」とする。
国民年金法施行令
第六条の四の三(子ども・子育て支援納付金により補塡する額)
法第八十八条の三第三項の規定により政府が徴収する子ども・子育て支援納付金により補塡する額は、同条第一項又は第二項の規定により納付することを要しないものとされた保険料に相当する額とする。
国民年金法施行規則
第七十三条の八(法第八十八条の三第一項に規定する厚生労働省令で定める事由)
法第八十八条の三第一項に規定する厚生労働省令で定める事由は、第一号被保険者(同項の規定が適用される第一号被保険者に限る。以下この条において同じ。)が法第八十八条の二の出産に係る子と同居しないこととなったときその他の第一号被保険者が同条の出産に係る子を養育しないこととなったときとする。
第七十三条の九(法第八十八条の三第一項及び第二項の規定による保険料免除に関する届出)
1 第一号被保険者は、法第八十八条の三第一項又は第二項の規定により保険料を納付することを要しないこととされる場合には、次に掲げる事項を記載した届書を市町村長に提出しなければならない。ただし、同条第一項の規定により保険料を納付することを要しないこととされる場合において、当該第一号被保険者が第七十三条の七第一項の届書に同条第二項各号に掲げる書類を添えて市町村長に提出し、かつ、当該第一号被保険者が法第八十八条の三第一項の規定に該当したことを厚生労働大臣が確認できるとき(法第八十八条の二の規定により保険料を納付することを要しないものとされた期間の末日までに、当該第一号被保険者が同条の出産に係る子を養育しないこととなった場合を除く。)は、この限りでない。
一 氏名、生年月日及び住所
二 個人番号又は基礎年金番号
三 子(法第八十八条の二の出産に係る子又は法第八十八条の三第二項に規定する子をいう。以下この条において同じ。)を養育することとなった日(法第八十八条の二の規定の適用を受ける第一号被保険者が同条の出産に係る子を養育する場合においては、同条に規定する出産予定日から起算して三月を経過した日の属する月の初日)
四 子の氏名、性別、生年月日及び個人番号
五 子との関係(実子、養子、その他法第八十八条の三第二項に規定する子の別)
六 法第八十八条の三第一項又は第二項の規定に該当するに至った事由
2 前項の届書には、次に掲げる書類を添えなければならない。
一 子と法第八十八条の三第一項又は第二項の規定が適用される第一号被保険者との身分関係を明らかにすることができる市町村長その他相当な機関の証明書又は戸籍の抄本
二 子の性別、生年月日及び住所を明らかにすることができる書類(厚生労働大臣が住民基本台帳法第三十条の九の規定により当該子に係る機構保存本人確認情報の提供を受けることができないときに限る。)
三 子を養育している事実を明らかにすることができる書類
四 前項の規定により同項の届書に基礎年金番号を記載する者にあっては、基礎年金番号通知書その他の基礎年金番号を明らかにすることができる書類
3 法第八十八条の三第一項又は第二項の適用を受ける第一号被保険者は、子が死亡したとき又は前条若しくは第七十三条の十一各号のいずれかに該当するに至ったときは、速やかに、次に掲げる事項を記載した届書を市町村長に提出しなければならない。
一 氏名、生年月日及び住所
二 個人番号又は基礎年金番号
三 第一項の届出に係る子の氏名、性別及び生年月日
四 子との関係(実子、養子、その他法第八十八条の三第二項に規定する子の別)
五 子の死亡又は前条若しくは第七十三条の十一各号に掲げる事由のいずれに該当するかの別
六 子の死亡又は前条若しくは第七十三条の十一各号に掲げる事由のいずれかに該当するに至った日の翌日の年月日
第七十三条の十(法第八十八条の三第二項の厚生労働省令で定める被保険者等)
1 法第八十八条の三第二項に規定する厚生労働省令で定める被保険者は、児童の親その他の児童福祉法(昭和二十二年法律第百六十四号)第二十七条第四項に規定する者の意に反するため、同項の規定により、同法第六条の四第二号に規定する養子縁組里親として当該児童を委託することができない被保険者とする。
2 法第八十八条の三第二項の厚生労働省令で定めるところにより委託されている者は、児童福祉法第六条の四第一号の規定による養育里親に同法第二十七条第一項第三号の規定により委託されている者とする。
第七十三条の十一(法第八十八条の三第二項に規定する厚生労働省令で定める事由)
法第八十八条の三第二項に規定する厚生労働省令で定める事由は、次に掲げる事由とする。
一 子(法第八十八条の三第二項に規定する子をいう。第三号において同じ。)が養子である場合において、離縁又は養子縁組の取消しがあったとき。
二 民法(明治二十九年法律第八十九号)第八百十七条の二第一項の規定による請求に係る家事審判事件が終了したとき(特別養子縁組の成立の審判が確定した場合を除く。)又は養子縁組が成立しないまま児童福祉法第二十七条第一項第三号の規定による措置が解除されたとき。
三 第一号被保険者(法第八十八条の三第二項の規定が適用される第一号被保険者に限る。以下この号において同じ。)が子と同居しないこととなったときその他の第一号被保険者が子を養育しないこととなったとき。
産前産後期間の保険料免除と同様に、育児期間の保険料免除についても「所得要件」はありません。
期間の計算方法は、前述の「解説のまえに」をご参照ください。
① 産前産後期間の保険料免除が適用された被保険者(産前産後期間の保険料免除が適用される実母)
①の被保険者について、育児期間として保険料が免除されるのは、次の始期から終期までの期間です。
- 始期
出産予定日から起算して3か月を経過した日の属する月 - 終期
出産予定日から起算して12か月を経過した日が属する月の前月
(始期から終期までの間に免除の終了事由が生じた場合は、先に解説した(*3)及び(*4)をご参照ください)
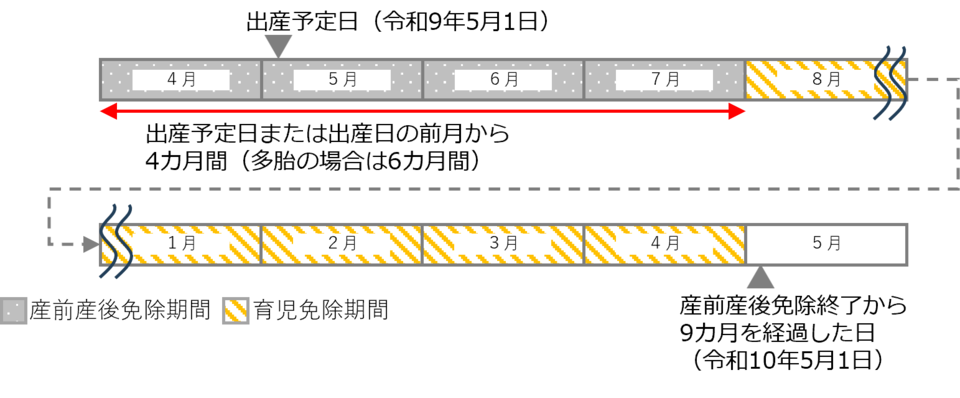
例えば、出産予定日(又は出産日)が「令和9年5月1日」の場合は、令和9年8月から令和10年4月までの9か月が育児期間としての保険料免除となります。
なお、令和9年5月(出産予定月)から令和9年7月(出産予定月の翌々月)までの3か月は、産前産後期間としての保険料免除となります。
(出産予定月の前月、つまり令和9年4月も産前産後期間の保険料免除です。また、多胎のケースはさらに令和9年2月、3月も当該免除期間です)
「出産以後」で考えると、産後の期間として3か月、育児の期間として9か月の合計1年分の保険料が免除となります。
② ①以外の被保険者(実父、養父母など)
②の被保険者について、育児期間として保険料が免除されるのは、次の始期から終期までの期間です。
- 始期
(被保険者の)子を養育することとなった日の属する月 - 終期
その子が1歳に達する日の翌日が属する月の前月
(始期から終期までの間に免除の終了事由が生じた場合は、先に解説した(*4)及び(*5)をご参照ください)
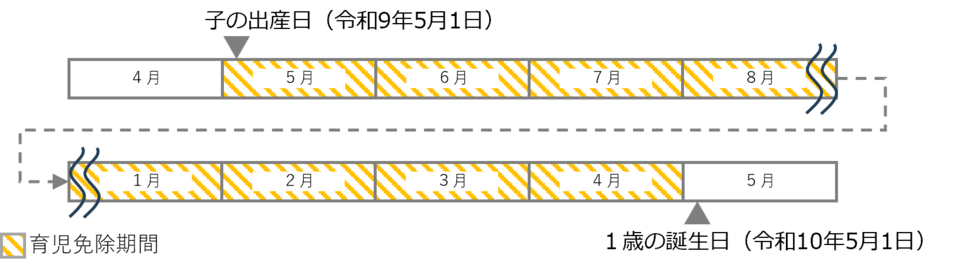
例えば、出産日(その他子を養育することとなった日)が「令和9年5月1日」の場合は、令和9年5月から令和10年4月までの12か月が育児期間としての保険料免除となります。
②についても、「出産以後」で考えると、合計1年分の保険料が免除となります。
ちなみに、実母であっても、例えば、産前産後の期間が終了してから国民年金の第一号被保険者となった場合は、②の被保険者に該当します。
- 第一号被保険者は、育児期間の保険料免除を受けるためには、届書を市町村長に提出する必要があります(則73条の9第1項本文)
- ただし、産前産後期間の保険料免除の届書を市町村長に提出した場合において、育児期間の保険料免除に該当したことを厚生労働大臣が確認できるときは、育児期間の保険料免除の届書の提出を省略できます(則73条の9第1項ただし書)
- ③なお、②の場合でも、子が1歳に到達する前に当該子を養育しないこととなったときは、届出が必要です(則73条の9第1項ただし書)
(②における厚生労働大臣の確認の権限に係る事務は、機構に委任されています)
(②における「確認」は、マイナンバーを用いた情報連携による確認という趣旨です)
納付期限から2年経過後の届出については、産前産後期間の保険料免除の解説(前述)をご参照ください。
添付書類
(実務につきましては、添付の要否を含めてご確認ください)
育児期間の保険料免除の届書には、次の書類を添える必要があります(則73条の9第2項)
- 子と被保険者との身分関係を明らかにできる市町村長その他相当な機関の証明書又は戸籍の抄本
- 子の性別、生年月日及び住所を明らかにできる書類(厚生労働大臣が本人確認情報の提供を受けることができないときに限る)
- 子を養育している事実を明らかにできる書類
- 届書に基礎年金番号を記載する者は、基礎年金番号通知書その他の基礎年金番号を明らかにできる書類
免除が終了したときの届出
原則としては(子が1歳になるまで引き続き養育している場合は)、育児期間の保険料免除が終了しても、終了の届出は必要ありません。
ただし、育児期間の保険料免除の適用を受ける被保険者が次のいずれかに該当した場合は、速やかに、届書を市町村長に提出する必要があります(則73条の9第3項)
- 当該子が死亡したとき
- 子が養子の場合において、離縁又は養子縁組の取消しがあったとき。
- 特別養子縁組の成立についての請求に係る家事審判事件が終了したとき(特別養子縁組の成立の審判が確定した場合を除く)又は養子縁組が成立しないまま児童福祉法27条1項3号による措置が解除されたとき。
- 被保険者が当該子を養育しないこととなったとき(子と同居しないこととなったときなど)
その他の取扱い
最後に「産前産後期間の保険料免除」「育児期間の保険料免除」に関係するその他の取扱いを解説します。
任意加入被保険者
次の①及び②の被保険者には、保険料免除の規定(法88条の2から90条の3まで)は適用されません。(法附則5条10項、平成6年改正法附則11条10項、平成16年改正法附則23条10項、令和7年改正法附則40条10項)
- 任意加入被保険者(法附則5条1項による被保険者)
- 特例任意加入被保険者(平成6年改正法附則11条1項、平成16年改正法附則23条1項、令和7年改正法附則40条1項による被保険者)
そのため、上記①および②の被保険者には、「産前産後期間の免除」「育児期間の免除」いずれも適用されません。
付加保険料
「産前産後期間の保険料免除」を受けている期間、「育児期間の保険料免除」を受けている期間いずれも、付加保険料を納付できます(法87条の2第2項)
(付加保険料をそもそも納付できない者は除きます)
保険料を前納している場合の還付
保険料を前納した後に、「産前産後期間の保険料免除」又は「育児期間の保険料免除」により納付を要しないとされた保険料は、還付の対象となります(法93条4項、令9条)
(付加保険料については、前述のとおり納付できるため、還付の対象外です)
被保険者に関する調査
厚生労働大臣は、必要があると認めるときは、被保険者の資格又は保険料に関する処分に関し、被保険者に対し、出産予定日に関する書類、子の養育の状況に関する書類、被保険者若しくは被保険者の配偶者若しくは世帯主若しくはこれらの者であった者の資産若しくは収入の状況に関する書類その他の物件の提出を命じ、又は当該職員をして被保険者に質問させることができます(法106条)
(厚生労働大臣による上記の命令及び質問の権限に係る事務は、機構に委任されています)
保険料の免除に要する費用の財源の特例
- 育児期間の保険料免除により納付を要しないとされた保険料に相当する額については、子ども・子育て支援納付金により補塡されます(法88条の3第3項、令6条の4の3)
- 令和8年度から令和10年度までの間における①の適用については、「子ども・子育て支援納付金」とあるのは、「子ども・子育て支援納付金及び子ども・子育て支援特例公債の発行収入金」となります(法附則9条の2の6)
解説は以上です。
産前産後期間の保険料免除、育児期間の保険料免除いずれも、「条件の場合分け」や「数字」が絡む制度です。
試験対策としては、法88条の2、3は正確に覚えるなど丁寧に学習してみてください。
(参考資料等)
厚生労働省|厚生労働省法令等データベースサービスより|https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/kensaku/index.html
- 国民年金法
- 平成30年12月6日年管管発1206第1号(国民年金第1号被保険者の産前産後期間の保険料免除制度の施行に伴う事務の取扱いについて)
- 昭和35年4月18日年発109号(拠出制国民年金の実施について)
- 令和8年7月31日年管発0731第1号(国民年金法施行規則の一部を改正する省令の公布について)
日本年金機構|国民年金保険料の産前産後期間の免除制度|
https://www.nenkin.go.jp/service/kokunen/menjo/20180810.html
日本年金機構|国民年金保険料の育児免除制度|
https://www.nenkin.go.jp/service/kokunen/menjo/ikujimenjo.html