この記事では、労働基準法の総則から「賃金」の定義(11条)を解説しています。
社会保険労務士試験の独学、労務管理担当者の勉強などに役立てれば嬉しいです。
当記事は、条文等の趣旨に反するような極端な意訳には注意しておりますが、厳密な表現と異なる部分もございます。
詳しくは免責事項をご確認ください。
目次 非表示
労働基準法上の賃金(11条)
労働基準法では、賃金の支払(労基法24条)や非常時払(労基法25条)など、賃金について様々な基準が定められています。
この記事で解説する労基法11条では、労働基準法における「賃金」の範囲(そもそも「賃金」とは何なのか)を定めています。
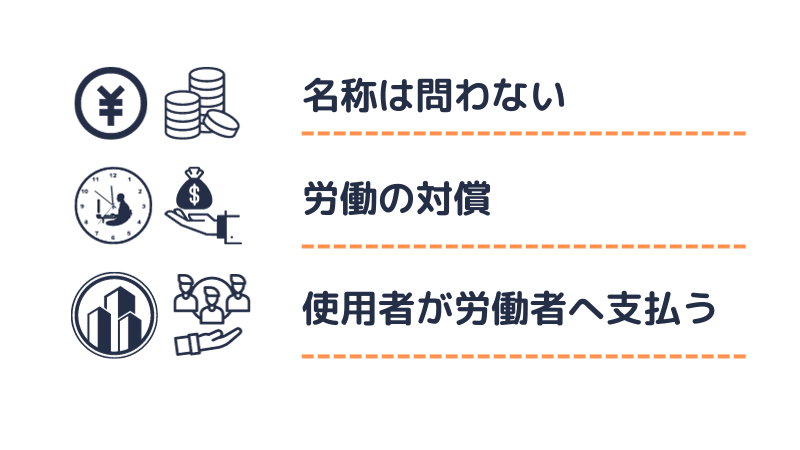
この法律で賃金とは、賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのものをいう。
- 名称を問わない
- 労働の対償である
- 使用者が労働者に支払う
以降、解釈例規を参考に具体的な判断基準を解説していきます。
名称の如何を問わず
「賃金」であるかは、名称は問われません。
つまり、名目上は報酬、給与と呼ばれていても「労働の対償として」「使用者が労働者に支払う」ものは「賃金」に含まれます。
「賃金」を現物で支払うことはできる?
通達によると、労働者に支給される「物」または「利益」で、次のいずれかに該当するものは、「賃金」とみなすとされています(昭和22年9月13日発基17号)
- 所定貨幣賃金の代りに支給するもの、すなわちその支給により貨幣賃金の減額を伴うもの
- 労働契約において、あらかじめ貨幣賃金のほかにその支給が約束されているもの
ただし、「賃金」は原則として通貨で支払う必要があります(労基法24条)
そのため、法令または労働協約に別段の定めがなければ、現物での支給(例えば、通勤定期券そのものを支給する場合)は認められません。
(一定の条件のもと、退職手当に限り、小切手や郵便為替の交付は認められています)
現物が「賃金とみなされる」ことと、現物で「賃金を支払う」ことを区別すると、学習しやすいかもしれません。
(労基法24条(賃金支払の5原則)はこちらで解説しています)
労働の対償
労働の対償を定義すると、労働者が使用者との使用従属関係のもとで行う労働への対価といったところでしょう。
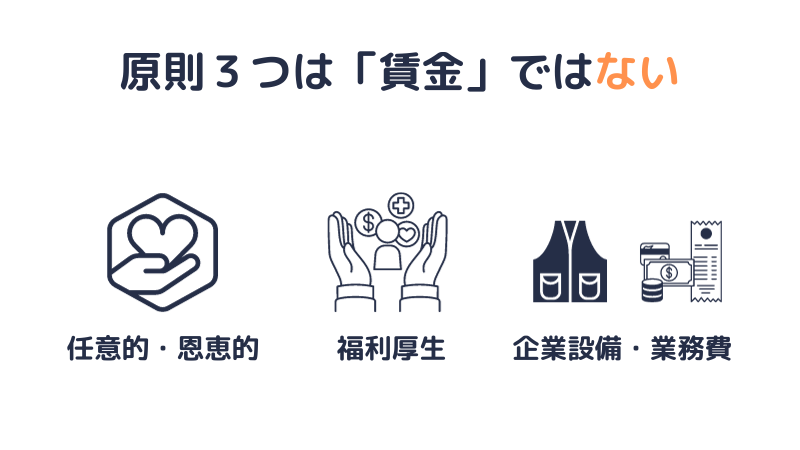
次の①~③の性質のものは「賃金」に該当しない(労働の対償ではない)と解されています(昭和22年9月13日発基17号ほか)
- 任意的、恩恵的なもの
- 福利厚生的なもの
- 企業設備、業務費
ちなみに、通勤手当は、福利厚生ではなく、労働の対償として支払われるものであり「賃金」と解されています(昭和25年1月18日基収130号)
「賃金」に該当しないとされる上記三つを解説します。
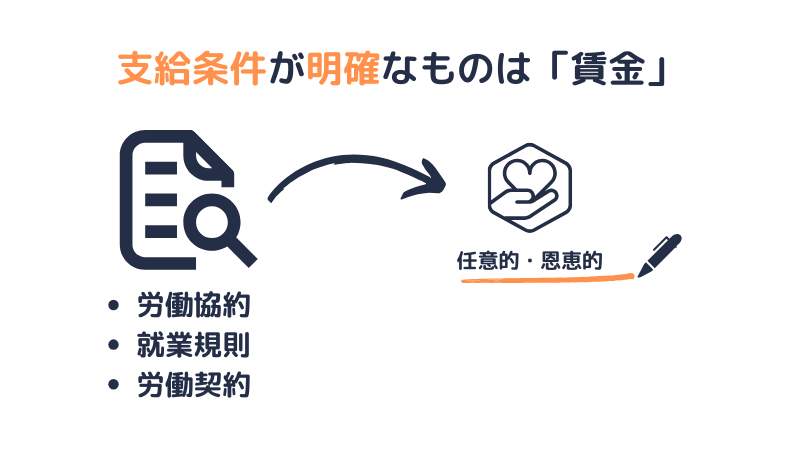
任意的、恩恵的なものとは、例えば、結婚祝金、弔慰金、災害見舞金、退職手当(一般的にいう退職金)が該当します。
任意的、恩恵的なものは、原則として賃金に該当しませんが、下記のように留意事項があります。
- 任意的、恩恵的なものであっても、労働協約、就業規則、労働契約等によって予め支給条件が明確なものは「賃金」に該当します(昭和22年9月13日発基17号)
- つまり、退職手当は、労働協約、就業規則、労働契約等によって予め支給条件が明確なものは法11条の賃金であり、法24条2項の臨時の賃金等に該当します(前掲通達)
労働・社会保険の分野は、原則に対する例外が多いため忙しいですね…
「支払うか否かは使用者にお任せですよ」な任意的、恩恵的なものは「賃金」に該当しません。
次に解説する「福利厚生的なもの」にもいえますが、労働協約等にあらかじめ支給の条件を定めているならば、使用者には支払義務があり、労働者には受け取る権利が保障されるため「賃金」に該当します。
福利厚生的なものとは、例えば、食事の供与、住宅の貸与などが該当します。現在では、労働者とその家族を対象としたレクリエーションの提供なども考えられます。
この記事では「食事の供与」を取り上げます。ただし、細かい論点となるため、初見の方は深入りしなくてもOKです。
実物給与(現物給与)
- 実物給与(一般的にいう現物給与)は、労働者から代金を徴収するものは、原則として「賃金」ではないと解されています(昭和22年12月9日基発452号)
- ただし、その徴収金額が実際費用の三分の一以下であるときは、徴収金額と実際費用の三分の一との差額部分について、これを「賃金」とみなします(前掲通達)
※三分の一「以下」の部分は原文のままです。
例えば、「通常300円の料理を80円で食べさせてあげるよ」は、原則として「賃金」ではありません。
(労働者が自分でお金を支払って食べる料理は「賃金」ではありませんよね…)
ただし、100円と80円との差は「賃金」とみなされます。
食事の供与
食事の供与については、代金を徴収するか否かを問わず、下記の全て満たす場合には「福利厚生」として取扱います(昭和30年10月10日基発第644号)
- 食事の供与のために賃金の減額を伴わないこと
- 食事の供与が就業規則、労働協約等に定められ、明確な労働条件となっていないこと
- 食事の供与による利益の客観的評価額が、社会通念上、ごく少ないと認められること
ただし、労働者が使用者の定める施設に住み込み、1日に2食以上の支給を受けるような特殊な場合は、福利厚生には該当しません(昭和30年10月10日基発第644号)
食事の代金を徴収する場合(実物給与の解説を参照)はともかく、食事の代金を徴収しない場合でも、上記通達の要件を全て満たす限り、提供された食事は「賃金」ではなく「福利厚生」です。
食事の供与が「福利厚生」に該当する場合には、「賃金」ではないため、割増賃金の計算に含める必要はありません(労基法37条)
一方で、食事の供与が「賃金」に該当する場合には、割増賃金の計算に含める必要があります。
なお、食事そのものの供与ではなく、例えば、食事手当やランチ手当などを就業規則に基づいて支給する場合は「賃金」です。
参考|労働協約によらない物の供与
労働者に対し、労働協約によらずして物または利益が供与された場合において、それを「賃金」とするか否かについては、実物給与(一般的にいう現物給与)に関する法の趣旨および実情を考慮し、慎重に判定するよう示されています(昭和22年12月9日基発第452号)
企業設備、業務費とは、例えば、作業服、実費弁済としている旅費などです。
通達では、次に該当するものは「賃金」ではないとしています。
実費弁済のガソリン代
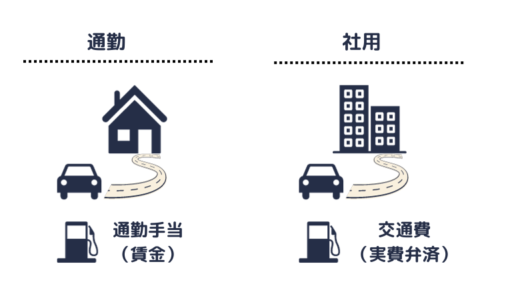
私有自動車を社用に用いた場合に、走行距離に応じて支給されるガソリン代は「賃金」ではありません(昭和63年3月14日基発150号)
いわゆる自家用車で通勤する場合(通勤手当)とは異なるため、上記のガソリン代は就業規則等で支給条件が定められていても「賃金」ではありません(実費弁済としてのいわゆる交通費です)
役職員交際費
毎月支給される一定額の役職員交際費は「賃金」ではありません(昭和26年12月27日基収第6126号)
先のガソリン代にもいえますが、実費弁済的なものは「賃金」ではありません。
作業備品
使用者が支給する交通従業員の制服、工員の作業衣などは「賃金」ではありません(昭和23年2月20日基発第297号)
業務上必要な作業備品のため、「賃金」ではありません。
使用者が労働者に支払う
繰り返しになりますが、「賃金」とは、賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのものをいいます。
ここからは、「使用者が労働者に支払うもの」の視点から、賃金に該当するか否かの基準を解説します。
チップ
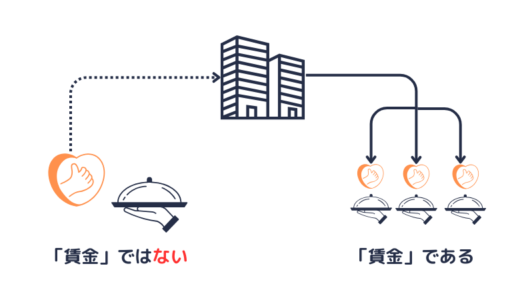
顧客から受け取るチップは「賃金」ではありません(昭和23年2月3日基発164号)
ただし、顧客から収納したチップを一定期間ごとに締め切って、チップを受けた当日に出勤した労働者に対し、全額を均等配分している場合には「賃金」にあたると解されています(前掲通達)
- 顧客から直接受け取るチップは「賃金」ではない
- 使用者の元に集められた後に分配されるチップは「賃金」である
ストックオプション
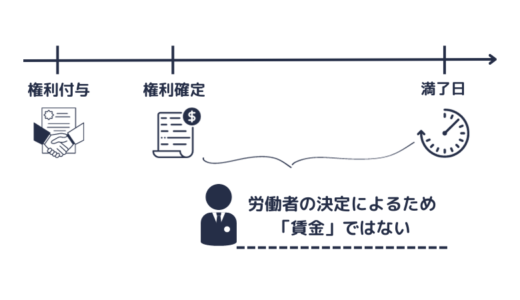
ストックオプション制度から得られる利益は、権利を付与された労働者が権利を行使するか否かの判断、行使の時期、株式売却の時期を労働者が決定するものであるから、労働の対償ではなく、「賃金」ではないと解されています(平成9年6月1日基発412号)
ストックオプションの付与や権利行使に伴う利益については(たとえ経済的価値があるとしても)、労基法にいう賃金とはなりません。
そのため、ストックオプションの付与や権利行使によって得られる利益を「賃金」に代えることはできません(賃金を全額支払うことにならないため)
ただし、ストックオプション制度そのものは、労働条件の一部となるため、就業規則の相対的必要記載事項(労基法89条)となります。
なお、税務上の取扱いは、労基法11条とは別の問題です。
所得税等の負担
所得税や社会保険料の本人負担分を使用者が労働者に代わって負担する場合は、「賃金」とみなされます(昭和63年3月14日基発150号)
労働者が、法律上当然に発生する義務を免れるものは福利厚生ではありません。
任意保険に係る保険料への補助金
労働者と生命保険会社等とで任意に契約した保険契約について、使用者が保険料の一部を補助する場合は「賃金」ではありません(昭和63年3月14日基発150号)
所得税等とは異なり、任意で交わした保険契約への補助金は福利厚生となります。
解説は以上です。
ここまでみてきた「賃金」についての様々な解釈のとおり、何が「賃金」であるかを決定することは簡単ではありません。
社労士試験の勉強においては、原則を覚えたうえで、個々の事例が具体的に「賃金」にあたるのかを少しずつ学習してみてください。
最後に条文をもう一度確認して終わりにします。
労基法11条(賃金)
この法律で賃金とは、賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのものをいう。
(参考資料等)
厚生労働省|厚生労働省法令等データベースサービスより|https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/kensaku/index.html
- 労働基準法11条
- 昭和22年9月13日発基17号(労働基準法の施行に関する件)
厚生労働省|現物給与制度の概要|
https://www.mhlw.go.jp/file/05-Shingikai-12602000-Seisakutoukatsukan-Sanjikanshitsu_Roudouseisakutantou/0000038571.pdf
厚生労働省|通勤手当について|
https://www.mhlw.go.jp/stf/shingi/2r9852000002lwz0-att/2r9852000002lx1m.pdf
その他
- 昭和63年3月14日基発150号(解釈例規)
- 平成9年6月1日基発412号(ストックオプションについて)