この記事では、健康保険の標準報酬月額について、定時決定(法41条)を解説しています。
社会保険労務士試験の独学、労務管理担当者の勉強などに役立てれば嬉しいです。
なお「報酬とは」については、こちらをご参照ください。
記事中の略語はそれぞれ次の意味で使用しています。
- 法 ⇒ 健康保険法
- 則 ⇒ 健康保険法施行規則
- 保険者等 ⇒ 協会管掌の健康保険は厚生労働大臣(実務については機構)、組合管掌の健康保険は各健康保険組合
- 機構 ⇒ 日本年金機構
当記事は条文等の趣旨に反するような極端な意訳には注意しております。ただし、厳密な表現と異なる部分もございます。詳しくは免責事項をご確認ください。
目次 非表示
定時決定
標準報酬月額は、資格取得時に決定したら終わりではなく、(原則として)年1回見直します。
上記年1回の見直しを「定時決定」といいます。
なお、この記事の「被保険者」は、日雇特例被保険者、任意継続被保険者を除きます。
加工前の条文はタブを切り替えると確認できます。
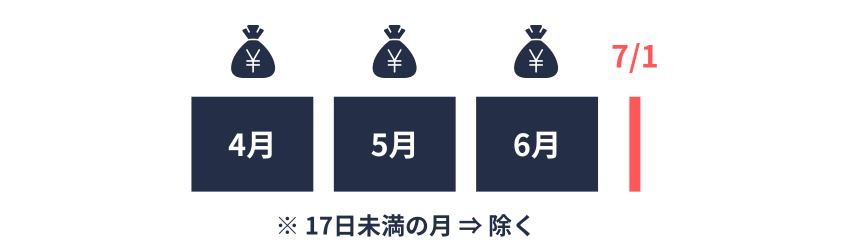
保険者等は、被保険者が毎年7月1日現に使用される事業所において同日前3か月間(*1)に受けた報酬の総額をその期間の月数で除して得た額を報酬月額として、標準報酬月額を決定します(法41条1項)
(*1)その事業所で継続して使用された期間に限るものとし、かつ、報酬支払の基礎となった日数が17日(厚生労働省令で定める者にあっては、11日)未満の月を除きます。
4分の3未満短時間労働者
(*1)における「厚生労働省令で定める者」は、被保険者であって、次の①又は②に該当する者をいいます(則24条の2)
- 同一の事業所に使用される通常の労働者と比べて、1週間の所定労働時間が\(\frac{3}{4}\)未満の短時間労働者
- 同一の事業所に使用される通常の労働者と比べて、1か月間の所定労働日数が\(\frac{3}{4}\)未満の短時間労働者
健康保険法
第四十一条
保険者等は、被保険者が毎年七月一日現に使用される事業所において同日前三月間(その事業所で継続して使用された期間に限るものとし、かつ、報酬支払の基礎となった日数が十七日(厚生労働省令で定める者にあっては、十一日。第四十三条第一項、第四十三条の二第一項及び第四十三条の三第一項において同じ。)未満である月があるときは、その月を除く。)に受けた報酬の総額をその期間の月数で除して得た額を報酬月額として、標準報酬月額を決定する。
健康保険法施行規則
第二十四条の二
法第四十一条第一項の厚生労働省令で定める者は、被保険者であって、その一週間の所定労働時間が同一の事業所に使用される法第三条第一項第九号に規定する通常の労働者(以下「通常の労働者」という。)の一週間の所定労働時間の四分の三未満である同号に規定する短時間労働者(以下「短時間労働者」という。)又はその一月間の所定労働日数が同一の事業所に使用される通常の労働者の一月間の所定労働日数の四分の三未満である短時間労働者とする。
(短時間労働者、通常の労働者の定義は、こちらで解説しています)
以降、則24条の2で定める者を「4分の3未満短時間労働者である被保険者」と表記しています。
法41条1項には「7月1日前の3か月間に受けた報酬」とあるため、「4、5、6月に実際に受けた報酬」に基づいて、定時決定が行われます。
混乱する場合は、「〇月分の給与は何月に支払われたか」ではなく、「4、5、6月に支払われた給与はそれぞれ〇月分の給与に当たるのか」という視点で判断してみてください。
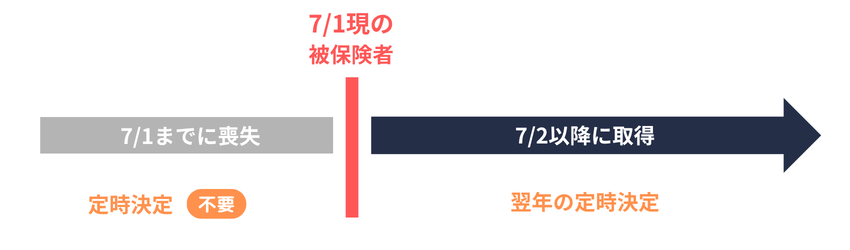
定時決定は、7月1日現在の被保険者を対象とする(法41条1項)ため、次のいずれかに該当する者は対象外です。
- その年の7月2日以降に被保険者の資格を取得した者
- その年の7月1日以前に被保険者の資格を喪失した者
上段の者は、翌年の定時決定の対象です。
下段の者が7月1日に再取得したケースは、次の①(その年に限り定時決定が不要なケース)に含まれます。
その年に限り定時決定が不要なケース
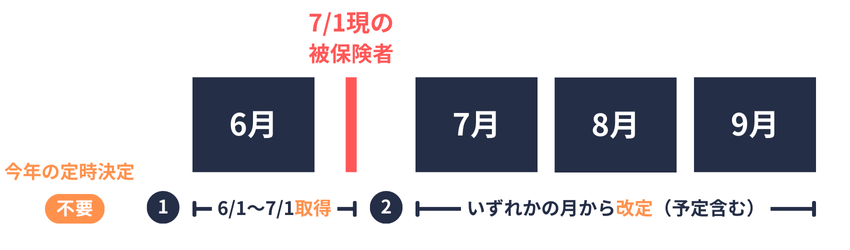
次のいずれかに該当する者は、7月1日現在の被保険者であっても、その年に限り定時決定は必要ありません(法41条3項)
- 6月1日から7月1日までの間に被保険者の資格を取得した者
- 法43条(随時改定)、法43条の2(育児休業等を終了した際の改定)、法43条の3(産前産後休業を終了した際の改定)により、7月から9月までのいずれかの月から標準報酬月額を改定され、又は改定されるべき被保険者
①は資格を取得して間もないため、給与が当月払いの事業所においても資格取得時の決定による標準報酬月額で変更はありません。
②については、随時改定、育児休業等を終了した際の改定、産前産後休業を終了した際の改定(以降、これらを総称して「月変等」と表記しています)がそれぞれ定時決定に優先します。
なお、②には「改定されるべき被保険者」を含むため、7、8、9月に月変等による改定が予定されている被保険者(例えば、4、5、6月に受けた報酬に基づいて、7月改定の月額変更届を提出している場合)も、その年の定時決定は不要です。
随時改定はこちら、育児休業等・産前産後休業を終了した際の改定はこちらで解説しています。
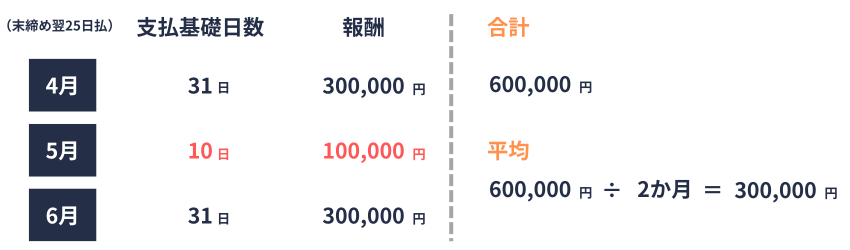
- 4、5、6月に受けた報酬でも、報酬支払の基礎となった日数(以下、支払基礎日数)が17日未満の月の報酬は、定時決定に算入しません(法41条1項)
- 4分の3未満短時間労働者である被保険者については、支払基礎日数が11日未満の月の報酬は、定時決定に算入しません(法41条1項、則24条の2)
なお、「しない」を「する」に言い換えると、①は17日以上の月を算入し、②は11日以上の月を算入します。
例えば、4、5、6月のうち、5月のみ支払基礎日数が17日(上記②の場合は11日)未満の場合は、4、6月に受けた報酬の合計額 ÷ 2 が定時決定における「報酬月額」となります。
短時間労働者が被保険者となるかの要件(短時間労働者の適用除外・適用拡大)は、こちらで解説しています。
短時間就労者である被保険者の支払基礎日数
短時間就労者(4分の3基準を満たす者)である被保険者とは、次のいずれも満たす被保険者(通常の労働者を除く)をいいます(令和5年6月27日機構あて事務連絡ほか)
- 同一の事業所に使用される通常の労働者と比較すると、1週間の所定労働時間が\(\frac{3}{4}\)以上
- 同一の事業所に使用される通常の労働者と比較すると、1か月間の所定労働日数が\(\frac{3}{4}\)以上
短時間就労者(4分の3基準を満たす者)である被保険者については、下表に示す方法で報酬月額を算出します(平成18年5月12日庁保険発0512001号)
| 支払基礎日数 | 決定方法 |
| ① 3か月とも17日以上 | 3か月の平均額 |
| ② 1か月でも17日以上 | 17日以上の月の平均額 |
| ③ 3か月とも15日以上17日未満 | 3か月の平均額 |
| ④ 1か月又は2か月は15日以上17日未満(②を除く) | 15日以上17日未満の月の平均額 |
| ⑤ 3か月とも15日未満 | 従前の額(従前の標準報酬月額) |
支払基礎日数「17日以上」の月が1か月もなければ、「15日以上17日未満」の月の有無(③④)を確認することになります。
参考|月変等における「短時間就労者」の取扱い
随時改定には、上表は適用されないため、3か月とも17日(又は11日)以上の支払基礎日数が必要です(前掲通達)
一方、育児休業等を終了した際の改定、産前産後休業を終了した際の改定は、「3月間」の数え方以外は定時決定の取扱いに準ずるため、上表が適用されます(令和4年8月9日保保発0809第2号、令和4年9月13日保保発0913第2号)
被保険者の区分が混在する場合
4、5、6月において、各月の被保険者の区分(4分の3未満短時間労働者である被保険者に該当するか否か)が混在する場合は、次の①~③により、各月が算定の対象月となるか判断します(同旨 令和5年6月27日機構あて事務連絡)
- 次の②③以外の被保険者に該当する月は、支払基礎日数が17日以上あるか判断します。
- 短時間就労者(4分の3基準を満たす者)である被保険者に該当する月は、支払基礎日数が17日以上の月がなければ、15日以上の月があるか判断します。
- 4分の3未満短時間労働者である被保険者に該当する月は、支払基礎日数が11日以上あるか判断します。
(月の途中(給与計算期間の途中)に被保険者の区分が変更された場合は、給与計算期間の末日における被保険者の区分に応じて①~③を判断します)
以降の解説においては、②に該当した場合の表記(15日以上の月の判断)を省略しています。
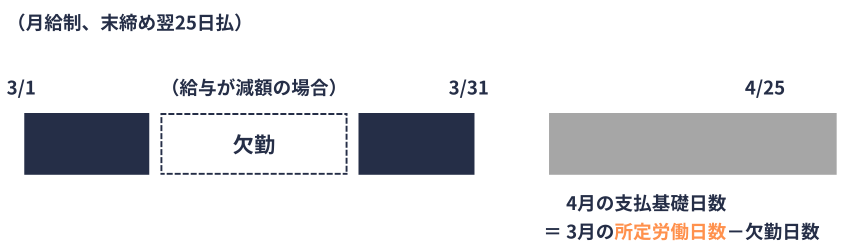
4、5、6月における支払基礎日数は、次の①~③により算定します(同旨 平成18年5月12日庁保険発0512001号)
- 月給者(欠勤日数分に応じて給与が差し引かれない者を含む)は、各月の暦日数となります。
- 月給者でも欠勤日数分に応じて給与が差し引かれる場合は、就業規則、給与規程等に基づき事業所が定めた日数から欠勤日数を控除した日数となります。
- 日給者については、各月の出勤日数です。
(読みにくい場合は「者」を「制度」に読み替えてください)
週給者は①又は②、時給者は③の日数が支払基礎日数となります。
「月末締め翌月25日払い」の事業所を例に解説します。
上記例の事業所における4、5、6月の暦日数は、下表の日数となります。
| 支払い月 | 給与計算期間 | 暦日数 |
| 4月 | 3/1~3/31 | 31日 |
| 5月 | 4/1~4/30 | 30日 |
| 6月 | 5/1~5/31 | 31日 |
(給与計算期間は、締め日の翌日から次の締め日までの意味で使用しています)
報酬を実際に受けた月を基準に「4、5、6月の報酬」とするため、定時決定における暦日数はカレンダーと一致するとは限りません。
月給者(及び週休者)の支払基礎日数は、次のように算定します。
- 欠勤しなかった(直前の①)
⇒ 上表の暦日数 - 欠勤した(直前の②)
⇒ 給与計算期間における所定労働日数-欠勤日数 - 欠勤日数分に応じて給与が差し引かれない者(直前の①)
⇒ 上表の暦日数
また、日給者(及び時給者)の支払基礎日数は、給与計算期間における出勤日数となります。
(日給を足し上げて1か月に1回支給される者は「日給者」です)
給与計算期間の途中に資格を取得した場合
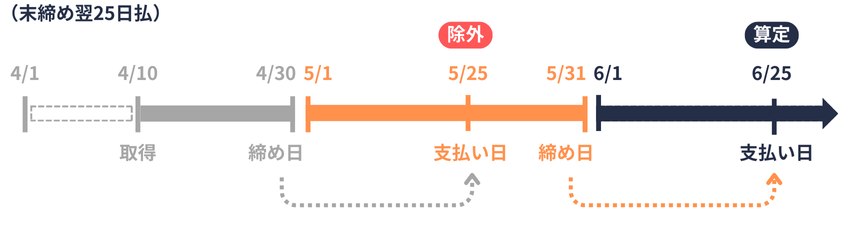
(保険者決定となるため、健康保険組合については規約の定めによります)
給与計算期間の途中に資格を取得したため、1か月分の給与が完全に支給されない月(日割り計算となる月)が生じる場合は、その月の支払基礎日数が17日以上あっても、その月を除いて報酬月額を算定します(同旨 昭和37年6月28日保険発71号 疑義7)
例えば、「月末締め翌月25日払い」の事業所において、4月10日に資格を取得した被保険者(月給制)がいたとしましょう。
4月10日の資格取得時の決定では、法42条1項に基づいて(日割りではなく)報酬月額を算定し標準報酬月額を決定します。
その後の定時決定(6/1前の資格取得はその年の定時決定の対象です)では、5月25日に受けた報酬(4/10~4/30の報酬)は1か月分の給与を完全に確保していないため除外し、6月25日に受けた報酬(5/1~5/31の報酬)のみで報酬月額を算定します。
考え方としては、上記の取扱いをしないと、賃金、所定労働時間、給与計算期間が資格取得時と同一の場合でも、資格取得時よりも低い標準報酬月額で定時決定される可能性があります。
もう少しストレートな表現をすると、定時決定(法41条1項)をしたことのみが原因で、9月以降の標準報酬月額が資格取得時よりも実態を反映しなくなる という不都合が生じます。
そのため、1か月分の給与が完全に支給されない月(日割り計算になる月)を報酬月額の算定対象から除外し、9月以降において受けるべき報酬月額により近づくよう定時決定します(保険者決定して差し支えないとされています)
なお、給与の締め日が月末でなければ、4月1日、5月1日に入社のケースであっても、日割り計算となる月を算定対象から除外します。
(カレンダー上の各月(暦月)の途中に取得したかは要件ではなく、給与計算期間の途中に取得したかが要件です)
保険者決定(定時決定に係る取扱い)は、こちらの記事で解説しています。
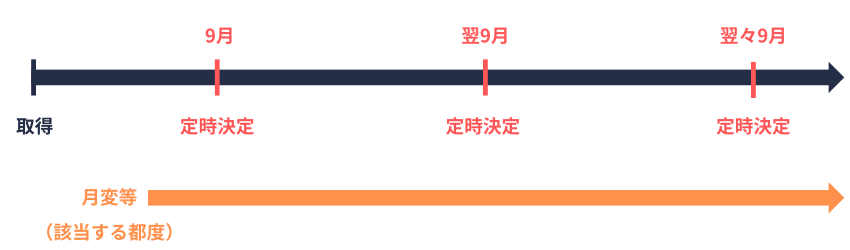
定時決定による標準報酬月額は、決定された年の9月から翌年の8月までの各月の標準報酬月額となります(法41条2項)
なお、9月から翌年の8月までの間に「月変等」に該当した場合には、定時決定された標準報酬月額であっても「月変等」に該当する都度改定されます。
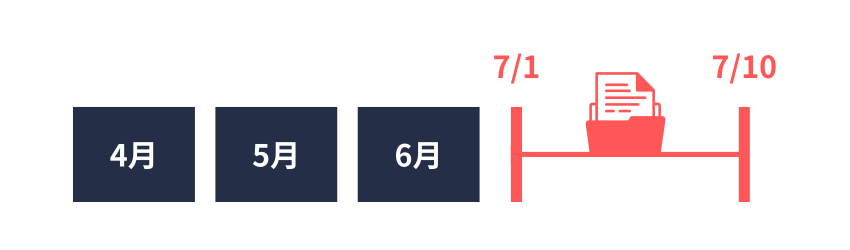
毎年7月1日現に使用する被保険者(*2)の報酬月額に関する届出は、7月10日までに、被保険者報酬月額算定基礎届(以下、算定基礎届)を機構又は健康保険組合に提出します(則25条1項)
(*2)その年に限り定時決定が不要な被保険者は除きます。
7、8、9月の月変等に該当する場合
(健康保険組合における取扱いは、各健康保険組合にご確認ください)
月変等により7、8、9月のいずれかに標準報酬月額の改定が予定される被保険者については、事業主から申出があれば、算定基礎届の提出は不要となります(同旨 平成31年3月29日年管管発0329第6号)
(申出書の提出ではなく、算定基礎届のその被保険者に係る記載欄は空欄にして、備考欄に7~9月の月変等の対象者である旨を記載して(〇で囲んで)提出します)
また、電子媒体、電子申請による提出の場合は、その被保険者を除いて算定基礎届を提出しても差し支えありません(同旨 前掲通達)
なお、月変等を予定していたものの、月変等の要件に該当しなくなった場合は、速やかに定時決定を行う必要があります(同旨 前掲通達)
(月変等に該当しなくなった場合には、7月10日を過ぎていても算定基礎届を速やかに提出します)
電子申請の義務化
(健保・厚年における電子申請の義務化の対象は、算定基礎届、月額変更届、賞与支払届です)
特定法人(*3)の事業所の事業主については、電子申請による算定基礎届の提出が義務付けられています(則25条3項本文)
ただし、電気通信回線の故障、災害その他の理由により電子申請が困難であると認められる場合(かつ、電子申請によらない方法で届出ができると認められる場合)には、電子申請によらない方法(紙又は電子媒体)による届出が可能です(則25条3項ただし書)
(*3)特定法人には、次の法人が該当します。
- 事業年度(法人税法13条及び14条に規定する事業年度)開始の時における資本金の額、出資金の額または銀行等保有株式取得機構がその会員から納付された当初拠出金の額及び売却時拠出金の額の合計額が1億円を超える法人
- 相互会社(保険業法2条5項)
- 投資法人(投資信託及び投資法人に関する法律2条12項)
- 特定目的会社(資産の流動化に関する法律2条3項)
事例集
令和5年6月27日機構あて事務連絡(*4)を中心に、定時決定について事例を交えて解説します。
(*4)標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集(以下、機構あて事務連絡)をいいます。
夜勤のため日をまたいで労務に就いている場合の支払基礎日数は、夜勤勤務者の給与形態により次の①~③の取扱いとなります(機構あて事務連絡)
- 月給の場合
各月の暦日数を支払基礎日数とする。 - 日給の場合
給与支払いの基礎となる出勤回数を支払基礎日数とする。ただし、変形労働時間制を導入している場合は、下記の③に準ずる。 - 時給の場合
「各月の総労働時間 ÷ その事業所における所定労働時間」で得られた日数を支払基礎日数とする。
③において、勤務中に仮眠時間が設けられている場合、これを労働時間に含めるか否かは、その事業所の業務の実態、契約内容、就業規則等によって仮眠時間が給与支払いの対象となる時間に含まれているかによって判断します(機構あて事務連絡)
「締め日」の変更は、次のように対応が分かれます。
なお、給与の締め日と支払日が同時に変更になった場合は、実務上の取扱いによります(機構の疑義照会をご参照ください)
支払基礎日数の増加
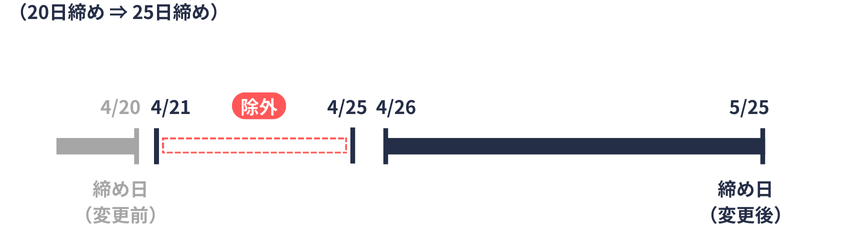
給与の締め日を変更したため支払基礎日数が暦日を超えて増加した場合は、通常受ける報酬以外の報酬を受けることとなるため、超過分の報酬を除外した上で、その他の月の報酬との平均を算出します(機構あて事務連絡)
(例)給与の締め日が20日から25日に変更された場合
締め日を変更した月のみ給与計算期間が前月21日~当月25日となるため、前月21日~前月25日の給与を除外し、締め日変更後の給与制度で計算すべき期間(前月26日~当月25日)で算出された報酬をその月の報酬とする。
支払基礎日数の減少
給与の締め日の変更によって給与の支給日数が減少した場合は、次のように対応が分かれます(機構あて事務連絡)
- 支払基礎日数が17日以上であれば、通常の定時決定の方法によって標準報酬月額を算定する。
- 支払基礎日数が17日未満であれば、その月を除外して標準報酬月額を算定する。
「支払い月」の変更は、次のように対応が分かれます。
当月に受ける報酬の増額
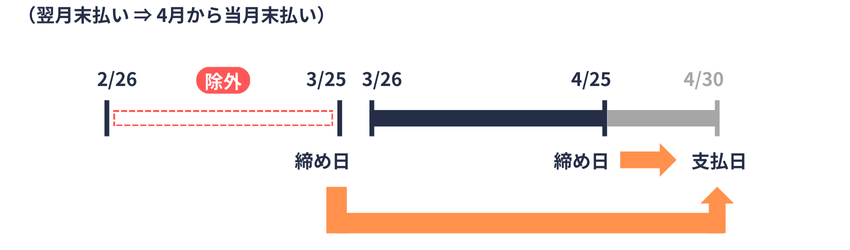
翌月払いの給与又は諸手当が当月払いに変更(制度変更)された場合は、変更月に支給される給与に重複分が発生します(2か月分の給与が当月に支払われます)。この場合、制度変更前の給与を除外して4,5,6月の平均を算出し、標準報酬月額を算定します(機構あて事務連絡)
(例)4月支給の給与より、「25日締め翌月末払い」が「25日締め当月末払い」に変更された場合
- 制度変更に伴い、4月末に支給される給与は「2月26日~3月25日分」と「3月26日~4月25日分」の給与となるが、制度変更後の給与を本来その月に受けるべき給与とみなす。
- ①のようにみなすため、「2月26日~3月25日分」の給与を除外し、「3月26日~4月25日分」の給与を4月の報酬とする。
当月に受ける報酬の減額
当月払いの諸手当が翌月払いに変更された場合は、変更月に諸手当は支給されません。この場合は、変更月を算定の対象から除き、残りの月に支払われた報酬で定時決定します。
賞与に係る報酬(年4回以上の賞与)の取扱いです。
ごくごく単純化すると、「7月1日前の1年間に受けた賞与に係る報酬 ÷ 12」を4、5、6月の報酬にそれぞれ加算します。
「賞与に係る報酬」は複雑なため、こちらで解説しています。
一時帰休に伴う定時決定
最後に、定時決定における一時帰休(雇用契約を維持したままの会社都合の休業)の取扱いを解説します。
なお、随時改定は考慮せず、一時帰休に伴う定時決定を単独で解説しています。
(一時帰休に伴う随時改定はこちら、定時決定と随時改定の事例表はこちらをご参照ください)
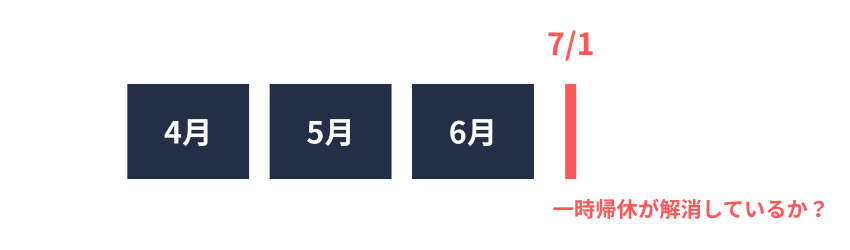
一時帰休による休業手当等が支払われた日も、支払基礎日数に含まれます(機構あて事務連絡)
ただし、定時決定の算定対象月(4、5、6月のうち定時決定の対象となる月をいいます)に休業手当等が支払われた月がある場合は、標準報酬月額の決定の際(7月1日時点のことです)の状況により、取扱いが異なります(同旨 昭和50年3月29日保険発25号、機構あて事務連絡)
- 7月1日時点で一時帰休が解消していない
4、5、6月に一時帰休による休業手当等を受けた月があれば、その月を含めて報酬月額を算定する。 - 7月1日時点で一時帰休が解消している
4、5、6月に一時帰休による休業手当等を受けた月があれば、その月を除いて報酬月額を算定する。
「休業手当等」とは、労基法26条に基づく休業手当又は労働協約等に基づく報酬をいいます(前掲通達)。以降の解説において同じ。
「一時帰休が解消している」とは、7月1日の時点で、現に低額な休業手当等の支払いが行われておらず、その後も低額な休業手当等が支払われる見込みがないことをいいます(機構あて事務連絡)
ちなみに、上記の「低額」は金額がある程度少ないという意味ではなく、一時帰休がなければ受ける「通常の報酬に比べて低額」を意味します。
考え方としては、7月1日時点で一時帰休が解消しているならば、通常の報酬を受ける状態(一時帰休が解消し、通常経営に戻った状態)をより反映させます。そのため、たとえ4、5、6月に休業手当等を受けたとしても、当該受けた月を除いて定時決定します。
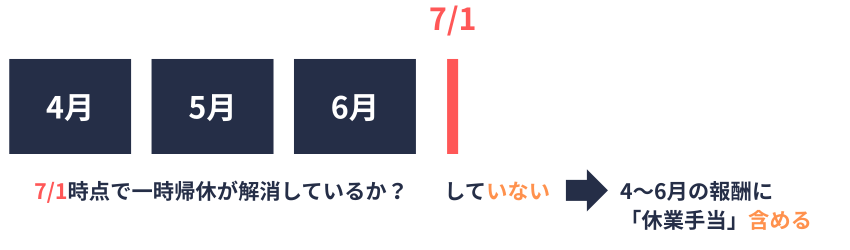
定時決定の算定対象月に休業手当等を受けたものの、7月1日時点で一時帰休が解消していない場合は、4月から6月までに受けた休業手当等を含めて報酬月額を算定します(機構あて事務連絡)
次のように取扱います(機構あて事務連絡ほか)
- 例えば、4、5月は通常の給与、6月のみ一時帰休による休業手当等を受けた場合は、6月は休業手当等を含めて報酬を算定した上で、4、5、6月の報酬を平均して、報酬月額を算定します。
- 4、5、6月の全てにおいて休業手当等を受けた場合は、3か月間に受けた休業手当等を含めて(休業手当等のみを受けた場合は休業手当等で)報酬月額を算定します。
①②にあるように、休業手当等を受けた月のみで定時決定するとは限りません。
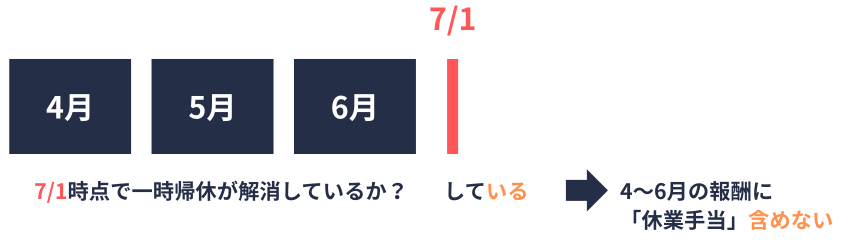
定時決定の算定対象月に休業手当等を受けたものの、7月1日の時点で一時帰休が解消している場合は、定時決定を行う年の9月以後において受けるべき報酬をもって報酬月額を算定し、標準報酬月額を決定します(昭和50年3月29日保険発25号)
具体的には、休業手当等を除いて報酬月額を算定するため、次のように取扱います(機構あて事務連絡)
- 4、5月に通常の給与、6月に休業手当等を受けた場合は、4、5月の報酬の平均により報酬月額を算定し、標準報酬月額を決定します。
- 4月に通常の給与、5、6月に休業手当等を受けた場合は、4月の報酬により報酬月額を算定し、標準報酬月額を決定します。
- 4、5、6月の全てに休業手当等を受けた場合は、休業手当等を含まずに決定(又は改定)された直近の標準報酬月額により、定時決定します。
③は4、5、6月に通常の給与がないため、休業手当等を受ける前の標準報酬月額で定時決定となります。
応用的な話になりますが、例えば、③の定時決定の前に、一時帰休に伴う随時改定(休業手当等を含めて計算した随時改定)が行われている場合は、その随時改定がされる前の標準報酬月額(つまり、休業手当等を含めて計算した随時改定が行われる前における、直近の標準報酬月額)を意味します。
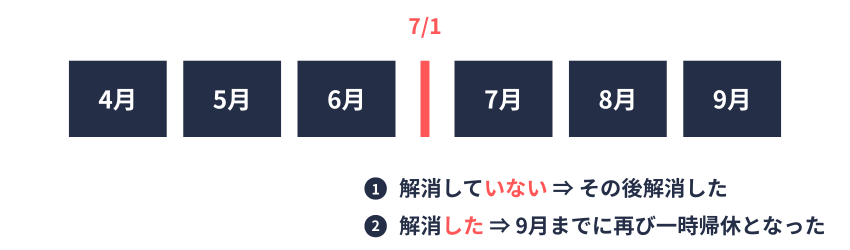
- 7月1日時点で一時帰休が解消していないために休業手当等を含んだ報酬で定時決定した後、一時帰休が解消したケース
- 7月1日時点で一時帰休が解消していたために休業手当等を除いた報酬で定時決定した後、9月までの間に再び一時帰休となり休業手当等が支給されたケース
①のケースは、通常の報酬が支払われる月から起算して、随時改定に該当するかを判断します。
②のケースは、定時決定(4、5、6月の報酬月額)の訂正は認められていません(機構あて事務連絡)
ただし、②のケースも、再び休業手当等が支払われる月(7月以降の月)から起算して、随時改定に該当するかを判断します。
解説は以上です。
一時帰休に伴う定時決定は、7月1日時点で一時帰休が解消しているかを判断するのがポイントです。
- 7月1日時点で一時帰休が解消していない
⇒休業手当は報酬に含まれます(休業手当しか受けていない場合は休業手当により報酬月額を算定します) - 7月1日時点で一時帰休が解消している
⇒休業手当は報酬に含まれません(休業手当しか受けていない場合は従前の標準報酬月額で決定です)
とはいえ、そもそも一時帰休の状態にあるほうが例外なため、それ以外の定時決定の取扱いを中心に学習してみてください。
(参考資料等)
厚生労働省|厚生労働省法令等データベースサービスより|https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/kensaku/index.html
- 健康保険法
- 昭和37年6月28日保険発71号(健康保険法及び厚生年金保険法における標準報酬の定時決定及び随時改定の取扱いについて)
- 平成31年3月29日年管管発0329第6号(算定基礎届の提出すべき対象者の範囲について〔健康保険法〕)
- 令和5年6月27日事務連絡(「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」の一部改正について〔健康保険法〕)
- 平成18年5月12日庁保険発0512001号(標準報酬月額の定時決定等における支払基礎日数の取扱いについて〔健康保険法〕)
- 昭和50年3月29日保険発25号(一時帰休等の措置がとられた場合における健康保険及び厚生年金保険の被保険者資格及び標準報酬の取扱いについて)
平成25年5月31日事務連絡(健康保険法及び厚生年金保険法における「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」の一部改正について〔健康保険法〕)より|
https://www.mhlw.go.jp/web/t_doc?dataId=00tc0429&dataType=1&pageNo=1
- 一時帰休に伴う休業手当等が支払われた場合の標準報酬月額について(事例表)
日本年金機構ホームページ|定時決定(算定基礎届)より|
https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20121017.html
- 算定基礎届の記入・提出ガイドブック